Die Nuklearenergie hadert mit den selbst gesteckten Zielen. Das zeigt die neue Auflage des WNISR, des jährlichen Berichts über die Atomindustrie. Sie gerät im Rennen mit Erneuerbaren Energien ins Hintertreffen.
Auf fast 600 Seiten sind alle Facetten der weltweiten Atomindustrie im „World Nuclear Industry Status Report (WNISR)“ zusammengefasst. Der Bericht, der bereits seit fast 20 Jahren jährlich herauskommt, beleuchtet alle Ebenen und Aspekte der Nuklearindustrie – nicht isoliert, sondern vernetzt mit anderen Energieformen und geopolitischen Einbettungen.
18,5 Monate offline
In der globalen Sicht zeigt sich, dass die Nuklear-Industrie bestenfalls stagniert. Denn in der langfristigen Bilanz kommt das Team um den freien Energieberaters Mycle Schneider und des Teams der WNISR-Autoren zu einem ernüchternden Fazit: Zwischen 2006 und 2025 wurden weltweit 104 Reaktoren neu ans Stromnetz angeschlossen, während 106 endgültig abgeschaltet wurden.
Hinter diesen globalen Zahlen stehen höchst unterschiedliche Entwicklungen. Das zeigt sich etwa in Frankreich, einem der wichtigsten Atomstromländer der Welt. Hier wird die Atomindustrie wie in kaum einem anderen Land hochgehalten. Doch die 56 französischen Reaktoren waren 2025 und 2026 in besonderem Maße von Krisen geschüttelt, nachdem sie tendeziell bereits in den Jahren mit operativen Problemen zu kämpfen hatten.
Über den Zeitraum zwischen 2020 und 2025 waren die 56 französischen Atomreaktoren (im Durchschnitt aller Reaktoren, mit Ausnahme von Flamaville 3) 18,5 Monate – also mehr als eineinhalb Jahre – offline. 2026 war in dieser Hinsicht ein Rekordjahr. Aufgrund zu hoher Temperaturen in Flüssen, deren Wasser für die AKW-Kühlung benötigt wird, mussten die Reaktorn zurückgefahren oder abgestellt werden.
Ausfälle: 25 Jahre früher als gedacht
Die Betreibergesellschaft Électricité de France (EDF), die im 100-prozentigen Eigentum des Staats steht, hatte in einer Studie für 2050 den Verlust durch Ausfälle, die auf den Klimawandel zurückzuführen sein werden, auf 5,6 Terrawattstunden (TWh) geschätzt. Tatsächlich wurde dieser Wert bereits am 11. August 2026 überschritten. Und am 31. August erhöhte sich diese Einbuße auf 9,1 TWh.
Gesonderter Betrachtung bedarf auch die Rolle der russischen Atomindustrie. Trotz aller Sanktionen ist ein Ende der Abhängigkeit insbesondere der EU und der USA von der russischen Atomindustrie nicht abzusehen. Russland ist der im Ausland aktivste Akteur, wenn es darum geht, AKW-Projekte umzusetzen und Komponenten zu liefern. Zudem haben der russische Atomkonzern „Rosatom“ und dessen Unternehmen in anderen Staaten auch eine vitale Rolle bei der Uranförderung sowie bei Umwandlung und Anreicherung.
Derzeit gibt es diesbezüglich ungebrochene Geschäfte Russlands sowohl mit der EU als auch mit den USA. Die EU peilt allerdings an, innerhalb der nächsten Dekade diese Abhängigkeit drastisch zu verringern. Die USA haben 2024 ein Auslaufen der Lieferung angereicherten Urans verhängt (bis 2028), worauf Russland mit einem Gegenboykott reagiert hat. Beidseitig wird aber dazugesagt, dass diese Embargos verändert werden könnten, sofern dies „im nationalen Interesse“ sei. 2025 wurden 400 Tonnen schwach angereicherten russischen Urans in die USA exportiert, 2024 waren es 335 Tonnen, so WNISR.
Strategische Allianz kurz vor Ukraine-Überfall
In Europa sind vor allem Ungarn, Bulgarien, Slowakei, die tschechische Republik und Finnland Abnehmerländer von russischen Brennstäben. Länder, in denen Atomkraftwerke installiert werden, gehen über Jahrzehnte eine Abhängigkeit mit dem AKW-Lieferanten ein. Es kann durchaus problematisch werden, wenn die Komponenten und nuklearen Brennstoffe von Konzernen stammen, die unter dem Einfluss autoritärer Regierungen stehen.
Trotz aller Sanktionen scheint sich die Kooperation zu vertiefen: So sind der russische Atomkonzern Rosatom und Framatome, eine EDF-Tochter, im Dezember 2021 eine strategische Allianz eingegangen, wenige Wochen vor Russlands Überfall auf die Ukraine.
Konkreten Niederschlag findet diese Kooperation in einem gemeinsamen Projekt von Tochterunternehmen, die im niedersächsischen Lingen eine Aufbereitungsanlage gemeinsam betreiben und erweitern wollen. Die russische Atomindustrie ist wiederum – für Bauprojekte in Drittländern – abhängig von Elektronik aus der EU und den USA. Mittel- und langfristige Prognosen über die west-östliche Atom-Kooperation sind deshalb schwierig.
Absolut-Rekord und Relativ-Halbierung
Zurück zu den nackten Zahlen der Atomindustrie, die jedenfalls auf keinen Boom hindeuten. Der eingangs erwähnte Vergleich 104 neuer mit 106 abgeschalteten AKW kippt, wenn man die Rolle Chinas betrachtet: Denn dort gingen zwischen 2006 und 2025 nicht weniger als 53 Reaktoren ans Netz, ohne dass ein einziger stillgelegt wurde.
In der übrigen Welt stehen damit also 51 neuen Reaktoren 106 Stilllegungen gegenüber – ein Minus von 55 Anlagen innerhalb von zwei Jahrzehnten. Der Neubau kann den Rückgang der Reaktorflotte außerhalb Chinas somit nicht ausgleichen.
Weltweit steuerten Atommeiler 8,8 Prozent des global produzierten Stroms im Jahr 2025 bei – um 0,2 Prozentpunkte weniger als im Jahr zuvor. Insgesamt wurde bei der Stromproduktion in Atomkraftwerken – in absoluter Menge – 2025 ein Rekord erreicht: Es flossen 2.701 Terrawattstunden (TWh) ins Netz.
Trotzdem ist der Anteil des Nuklear-Stroms gesunken: Im Langzeit-Vergleich bedeutet dies, dass sich der Atomkraftanteil im weltweiten Strommix beinahe halbiert hat: Der bisherige relative Spitzenwert ist 1996 erreicht worden, als 17,5 Prozent der globalen Stromproduktion aus Atomkraftwerken ins Netz flossen.
Mit 1. Juli 2026 galten 73 Reaktoren als „under construction“ – zehn mehr als im Jahr zuvor und die größte Zahl seit 1987. Allerdings: Auch hier macht vor allem China die Rechnung, denn im Reich der Mitte befanden sich 37 Atommeiler in Bau. Der Bericht stellt dar, dass keines der neun Projekte, die zwischen 2023 und 2025 fertiggestellt worden sind, innerhalb des Zeitplans geblieben ist.
„Verzögerungen schwankten zwischen wenigen Monaten und vielen Jahren“, heißt es dazu im Bericht. Die durchschnittliche Bauzeit betrug 10,9 Jahre. Auch hier waren es chinesische Projekte, die die durchschnittliche Bauzeit verringerten. 2025 brachte den Start von zwölf Atom-Projekten, wobei neun davon in China zu verzeichnen sind. In Russland wird an zwei Baustellen gebaut, in Südkorea an einer. „Dies bedeutet, dass – außer dem AKW in Südkorea – alle 52 Baubeginne in den Jahren 2020 bis 2025 durch die russische oder chinesische Atomindustrie in Angriff genommen worden sind.“
Erzählung über den Klimawandel
Womit das Kapitel aufschlagen ist, das von nuklearer Energie und dem Klimawandel berichtet. Die Erzählung, die PR-Kampagnen der Atomkraft-Befürworter-Lobby gerne ausbreiten, lautet ja, dass Atomkraft die Lösung für den Energiebedarf in jenen Jahren ist, in denen gegengesteuert werden soll, um den Klimawandel zu bremsen.
Rasch ein paar Fakten: Die Klimawissenschaft wird nicht müde darauf hinzuweisen, dass für das Weltklima nicht nur entscheidend ist, dass zu einem (möglichst frühen) Datum die Emission von CO2 auf Null reduziert wird, sondern dass so rasch wie möglich möglichst viel dieser Emissionen gedrosselt wird.
Wenn AKW zur Stelle sein wollen, um als Ersatz für das Zurückfahren der fossilen Kapazitäten (Öl, Gas, Kohle) zu fungieren, dann muss der Zeitplan – angesichts einer durchschnittlichen Bauzeit von 10,9 Jahren – schlichtweg sehr eng bezeichnet werden. 2040 will die EU bereits ein Minus bei den Treibhausgasen von 90 Prozent erreicht haben.
Selbst wenn man annimmt, dass die Reduktion von CO2 von heute auf morgen möglich wäre (was bei Klimawissenschaftern bloß Kopfschütteln hervorruft), dann wäre eine Fertigstellung von AKW größerer Zahl, gelinde gesagt schwierig. Denn die durchschnittliche Bauzeit ist eben nur die Bauzeit; Standortsuche und Bauplanungen sowie Genehmigungsverfahren sind hier nicht inkludiert. Und das Beispiel Frankreich zeigt, dass die Atomkraft selbst ein Opfer des Klimawandels ist.
Versprechungen in Luft aufgelöst
Die Versprechungen der Pro-Atom-Gruppierungen, dass SMR – small modular reactors – die „game-changer“ seien, haben sich bisher in Luft aufgelöst. Per definitionem handelt es sich bei SMR um Reaktoren bis zu maximal 300 MW (einem Drittel eines herkömmlichen AKW), auf deren oft angekündigten Durchbruch man allerdings vergebens wartet. WNISR 2025 hat das SMR-Konzept als „potemkinsches Dorf“ bezeichnet und erneuert diese Einschätzung auch im aktuellen Bericht.
Auf das Argument, dass Atomkraft CO₂-frei sei, geht der WNISR nicht näher ein. Eine Bewertung würde die Analyse der gesamten Wertschöpfungskette erfordern und den Rahmen dieses Artikels sprengen.
Die Idee hinter SMRs ist jedenfalls, dass die einzelnen (vereinheitlichten) Komponenten entwickelt (und genehmigt), in Modulbauweise zusammengebaut werden, dann in Serienproduktion gehen und auf diese Weise rasch Strom liefern. Dabei werden die Risiken kleiner Unfälle weitgehend außer acht gelassen, genauso wie die Gefahr der Proliferation radioaktiven Materials.
Und: Von Vereinheitlichung kann keine Rede sein. WNISR zitiert die Internationale Energie Agentur (IEA), die von 127 verschiedenen SMR-Designs berichtet. Wirklich konkret ist das Thema lediglich in Russland und China. Derzeit scheint es detaillierte Planungen für derartige Anlagen in Kanada, USA, Großbritannien und der EU zu geben.
Prognosen und Realität klaffen auseinander
Die Autoren des WNISR meinen in den Schlussbemerkungen zum Thema SMRs: „Es scheint in Vergessenheit geraten zu sein, dass vor 25 Jahren eine „nukleare Renaissance“ prognostiziert worden ist – mit noch ehrgeizigeren Kosten- und Zeitvorgaben für Reaktoren der Generation III+.“ Damals seien große Energieversorgungsunternehmen die Kunden gewesen; „als jedoch die enorme Diskrepanz zwischen diesen Prognosen und der Realität deutlich wurde, brach die „Renaissance“ zusammen.“ Soweit das Zitat.
Zur Betrachtung der Nuklearenergie gehört schließlich auch ein Blick auf andere Quellen der Stromerzeugung. Zwar habe die Atomkraft einen neuen Höchststand erreicht, was ausschließlich auf das Wachstum in China zurückzuführen ist.
Ganz anders das Bild bei Windkraft und Photovoltaik. Dazu heißt es im WNISR: „Das Jahr 2025 war ein Jahr zahlreicher Rekorde. Viele Länder und Regionen erreichten Höchstwerte bei Investitionen in erneuerbare Energien – sowohl bei neuen Anlagen, der Stromerzeugung sowie beim Ausbau von Speicherkapazitäten. Im Jahr 2021 erzeugten Solar- und Windkraftanlagen erstmals zusammen mehr Strom als Kernkraftwerke.
Solar bremst Nuklear aus
Nur vier Jahre später lieferten diese beiden erneuerbaren Energiequellen bereits doppelt so viel Strom wie Kernkraftwerke. Zudem übertraf die Stromerzeugung aus Solaranlagen im Jahr 2025 weltweit erstmals diejenige aus Kernkraftwerken. Auch die Windkraft holte stark auf: Ihre Stromerzeugung lag nur noch 16 TWh unter jener aus Kernkraft. In den Monaten März, April und Mai 2026 lagen sowohl die Solar- als auch die Windkraft jeweils für sich über dem Wert der Kernkraft.“
Außerdem gebe es eine „Batterierevolution“, wie es heißt. Die sei ein Wegbereiter für fluktuierende erneuerbare Energien. Weltweit nahm die Kapazität von Batteriespeichern im Netzmaßstab 2025 um 104 GW bzw. 79 Prozent zu. Die Gesamtkapazität stieg von weniger als 17 GW im Jahr 2020 auf etwas mehr als 263 GW im Jahr 2025.
Dazu kommt noch, dass seit mehr als zwei Jahrzehnten die Investitionen in erneuerbare Energien höher sind als die Investitionen in Kernkraft, die in den vergangen zehn Jahren konstant geblieben sind. Konkret: Invetoitionen in Solarenergie lagen 2025 bei 436 Milliarden US-Dollar, für Wind bei 168 Mrd. Und für Nuklear bei 35,6 Mrd.
Dolar: Um vier Fünftel weniger
Auch andere Zahlen sind überzeugend. Durch Inflation und Kriege sind zuletzt zwar auch die Preise für Erneuerbare Energien gestiegen. Dennoch liegen die Stromgestehungskosten für Photovoltaik laut Lazard bei 69 US-Dollar pro Megawattstunde (MWh). Seit 2019 ist der Preis um 81% gesunken. Ähnlich bei Onshore-Windkraft: Die Gestehungskosten betragen heute für eine MWh 68$ – gegenüber 2019 eine Halbierung. Der Bericht zitiert dabei die „Levelized Cost of Energy, LCoE“, die anhand der Preise in den USA errechnet und jährlich veröffentlicht werden.
Der LCoE wird von dem Beratungsinstitut Lazard errechnet. Onshore-Windkraft schlägt demnach mit 68 $ zu Buche, Kernkraft kostet 215 $ pro MWh (Steigerung seit 2009 um 75%). Die UN-Agentur für Erneuerbare Energien („Irena“, das Pendant zur IAEA) kommt auf niedrigere Zahlen – demnach kostet Solar 44 $ pro MWh, Onshore-Wind 33 und Offshore-Wind 78$. Der Darstellung der finanziellen Komponente misst WNISR eine hohe Bedeutung bei. Durchaus gerechtfertigt, wenn man sich bei vergleichbaren Informationsangeboten im Netz umsieht.
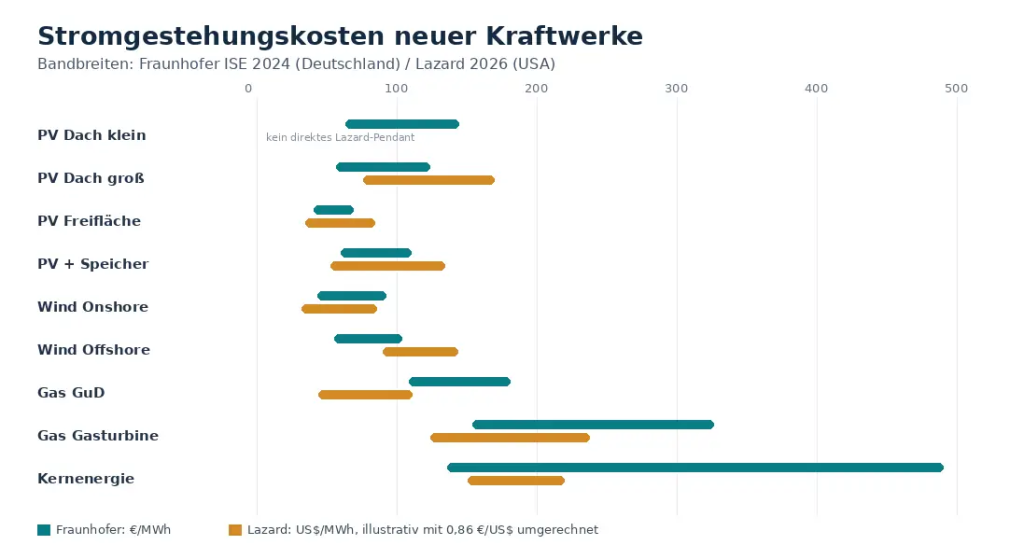
So hat im Jahr 2024 ein Team von Wissenschafterinnen und Wissenschaftern des Fraunhofer-Instituts für solare Energiesysteme herausgefunden („Stromgestehungskosten erneuerbare Energien“), dass die Verhältnisse zwischen den Energieformen ähnlich sind. Und das, obwohl wir nicht wissen, ob, und wenn ja in welchem Ausmaß, gewisse Prüfungsparameter unterschiedlich waren. Aerdem sind Währungsschwankungen und Inflation zweier Jahre nicht berücksichtigt.
Eine wichtige Rolle spielt dabei auch, welche Teile der Wertschöpfungskette und welche Risiken (etwa von Unfällen) wie bewertet werden – zum Beispiel etwa jenes von Unfällen mit der Freisetzung radioaktiver Substanzen, aber auch Folgekosten durch den vom Menschen verursachten Klimawandel. Zu letzterem hat Ex-Weltbank-Chefökonom Nicholas Stern 2006 ein umfassendes Werk im Auftrag des britischen Premiers und Finanzministers verfasst.
„Reifegrad der 1970er“
Allerdings finden sich im Netz auch Studien mit Bewertungen von SMR-Kraftwerken, die – so die Angabe – MWh-Kosten ausweisen, die mit den Erneuerbaren beinahe locker mithalten können (The Costs of Generating Electricity 2025, veröffentlicht von der Nuclear Energy Agency; siehe link am Ende des Artikels). Dazu heißt es in den Erläuterungen der 2025 erschienenen Arbeit, dass die niedrigen Stromgestehungskosten für SMR angebracht seien, „sobald die Kernkraftwerksbaubranche wieder ein Reifegradniveau erreicht hat, das mit dem der 1970er und 80er Jahre vergleichbar ist – einer Zeit, in der Lerneffekte und struktureller Wandel bereits voll zum Tragen gekommen waren.“ In der Einleitung wird insgesamt relativiert: „Die hier geäußerten Meinungen und dargelegten Argumente sind nicht unbedingt die offiziellen Ansichten der Mitgliedsländer der OECD oder seiner „Nuclear Energy Agency“.
Aber das ist eine andere Geschichte.